Hipotecas multidivisas
Hipotecas multidivisas
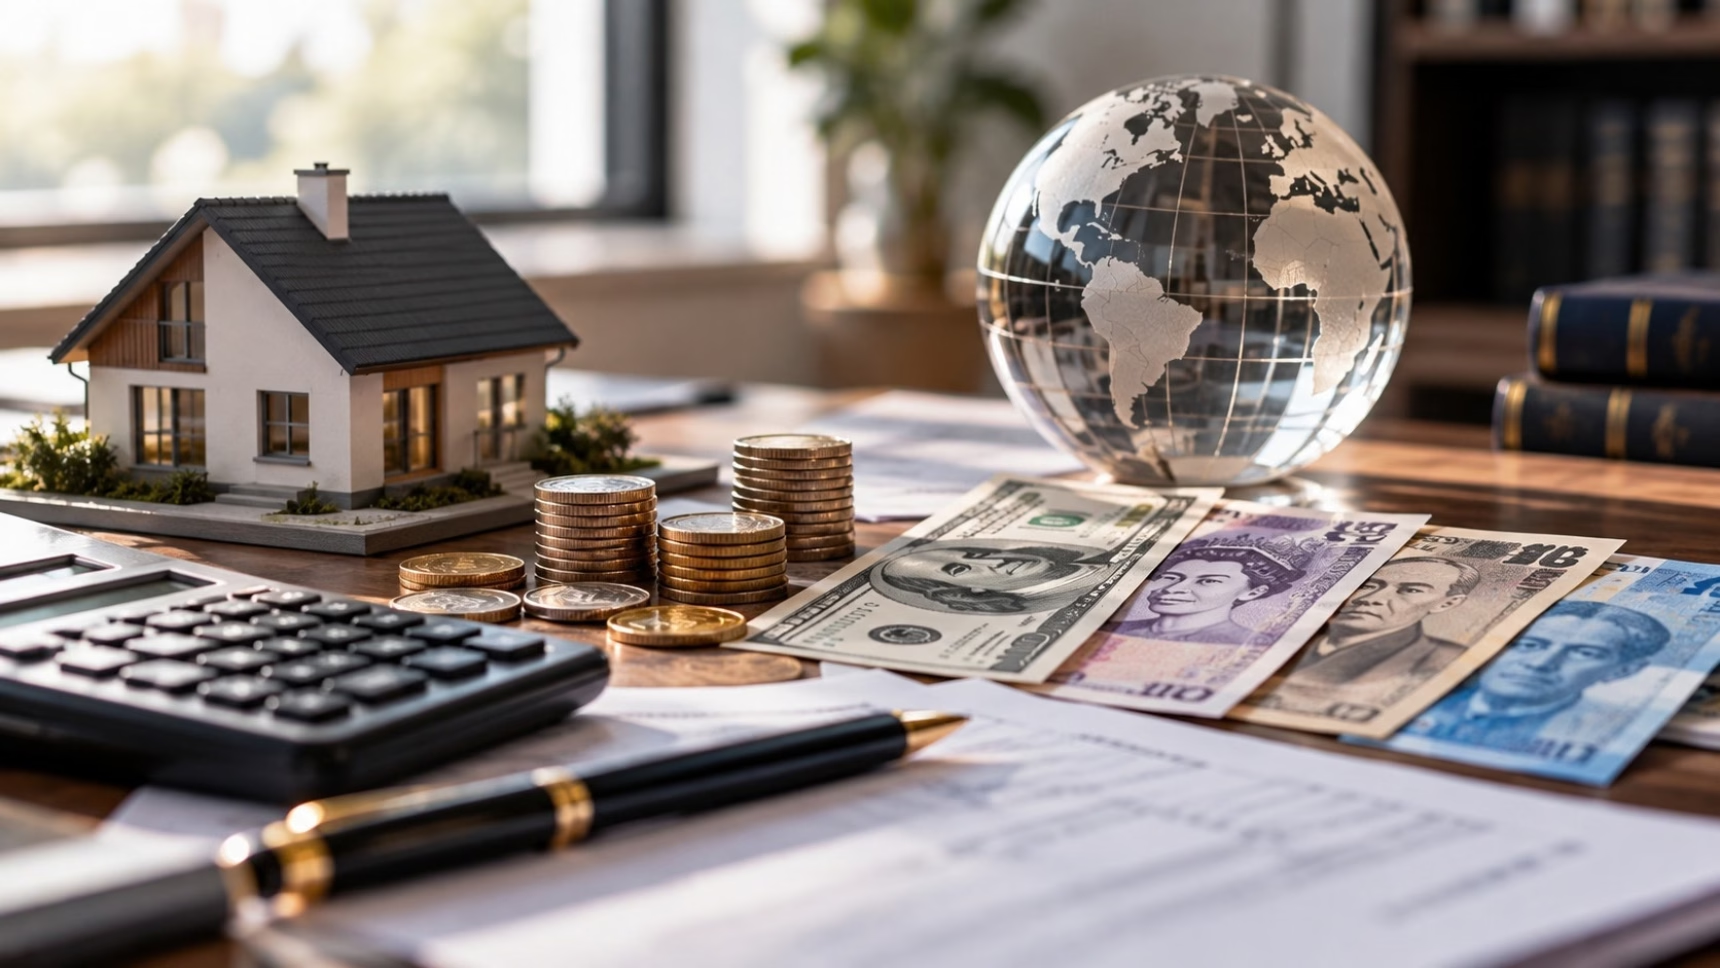
Una persona puede haber pagado durante años las cuotas de su hipoteca y descubrir que la cantidad que todavía debe al banco, expresada en euros, apenas ha disminuido o incluso es superior a la que esperaba. Este fenómeno es uno de los principales riesgos de las hipotecas multidivisa: tanto las cuotas como el capital pendiente pueden quedar expuestos a las variaciones del tipo de cambio entre el euro y la moneda utilizada como referencia.
Estos préstamos se comercializaron especialmente vinculados a monedas como el yen japonés o el franco suizo. Su funcionamiento podía ofrecer inicialmente determinadas ventajas financieras, pero incorporaba un riesgo diferente al de una hipoteca convencional en euros. La cuestión jurídica fundamental consiste en determinar si el consumidor recibió, antes de contratar, información suficiente para comprender la verdadera dimensión de ese riesgo.
En IN DIEM estudiamos estas operaciones dentro del área de Derecho Bancario y Financiero, revisando tanto la escritura como la documentación y explicaciones facilitadas durante la contratación.
Cómo funciona una hipoteca multidivisa
En una hipoteca multidivisa, el préstamo puede quedar denominado o referenciado en una moneda extranjera. El prestatario obtiene normalmente sus ingresos en euros, pero el cálculo de las cuotas y del capital vivo depende de la cotización de otra divisa.
Esto introduce un riesgo de tipo de cambio. Si el euro pierde valor frente a la moneda utilizada, el equivalente en euros de la cuota puede aumentar. Pero el riesgo no se limita al recibo mensual: también puede incrementarse el equivalente en euros del capital que queda por devolver.
Precisamente esta segunda consecuencia resulta especialmente relevante. Un consumidor podía entender que la cuota variaría con el mercado de divisas sin comprender que, después de años amortizando, una evolución desfavorable del cambio podía provocar que siguiera debiendo una cantidad en euros muy elevada.
Una hipoteca multidivisa no es nula automáticamente
La contratación de un préstamo en moneda extranjera no es ilícita por sí misma. Tampoco basta con demostrar que la evolución posterior del yen, del franco suizo o de otra moneda perjudicó económicamente al prestatario.
La reclamación de una hipoteca multidivisa requiere analizar cómo se produjo la contratación. La jurisprudencia presta especial atención a si la entidad proporcionó información clara y comprensible sobre la posible repercusión de fluctuaciones importantes del tipo de cambio en las cuotas y en el capital pendiente.
Por eso pueden existir resultados jurídicos diferentes entre contratos aparentemente similares. Las simulaciones entregadas, las advertencias incorporadas a la documentación, las explicaciones previas o determinadas características del prestatario pueden influir en el análisis de transparencia.
El riesgo no afecta únicamente a la cuota mensual
Uno de los errores más frecuentes consiste en contemplar la hipoteca multidivisa como si simplemente tuviera un interés variable adicional. El riesgo monetario opera de otra manera. Una depreciación relevante del euro puede aumentar simultáneamente la carga mensual y la equivalencia en euros del capital pendiente.
Esta posibilidad debía poder ser comprendida por el consumidor antes de asumir una financiación de larga duración. Saber simplemente que las divisas fluctúan no equivale necesariamente a comprender la dimensión económica que una fluctuación intensa puede tener sobre una deuda hipotecaria.
Atención profesional , personalizada en toda españa.
La Firma Abogados IN DIEM tiene sede en Madrid, Sevilla, Málaga y Las Palmas de Gran Canarias… y asi como otras ciudades y localidades. Abogados IN DIEM presta servicios en toda España y con carácter Internacional, y dispone de servicios on-line. Cada asunto es para nosotros muy importante, lo atendemos cuidadosa y seriamente.
Experiencia: Magistrados, Fiscales, Abogados del Estado.
Abogados IN DIEM es un despacho de profesionales con máxima Experiencia previa como Magistrados, Fiscales, Abogados del Estado, Docentes Universitarios… que aportan la tranquilidad y seguridad de disponer del mejor equipo, competitivo y muy preparado para conseguir tus objetivos y cubrir tus necesidades.
Qué información debía facilitar el banco antes de contratar
El control de transparencia exige valorar si un consumidor medio, normalmente informado y razonablemente atento, pudo comprender el funcionamiento concreto del mecanismo multidivisa y valorar sus posibles consecuencias económicas.
La documentación debe analizarse en conjunto. Entre otros elementos, pueden resultar relevantes las explicaciones facilitadas por la entidad, las ofertas o documentos precontractuales, las simulaciones de escenarios desfavorables y cualquier información que permitiera advertir que una fuerte variación de la moneda podía incrementar sustancialmente tanto las cuotas como el capital pendiente.
La jurisprudencia ha considerado especialmente relevante que el prestatario conozca que el capital pendiente también está sometido al riesgo de cambio. La consecuencia puede ser especialmente significativa cuando el consumidor decide vender el inmueble, amortizar anticipadamente la hipoteca o cambiar de divisa.
No existe, sin embargo, un único documento cuya ausencia determine automáticamente la nulidad. Es necesario reconstruir qué información recibió realmente el cliente antes de quedar vinculado por el contrato.
Las simulaciones de distintos escenarios pueden ser decisivas
Una simulación suficientemente clara puede permitir visualizar qué ocurriría si la moneda extranjera se apreciara frente al euro. Por ello, cuando el banco acredita que entregó antes de contratar ejemplos comprensibles sobre incrementos de cuotas y capital, esa documentación puede tener importancia para determinar si la cláusula superaba el control de transparencia.
En sentido contrario, una explicación genérica según la cual «el tipo de cambio puede subir o bajar» puede resultar insuficiente si no permite entender las consecuencias reales de una evolución adversa durante un préstamo de veinte, treinta o más años.
En IN DIEM revisamos especialmente la fecha de los documentos y su contenido. No es lo mismo una información entregada antes de contratar, cuando el consumidor todavía podía comparar ofertas y decidir, que una explicación recibida después de firmada la escritura.
Qué significa el riesgo de infragarantía
La apreciación de la divisa puede provocar que aumente en euros el capital pendiente mientras el valor del inmueble permanece estable o disminuye. Como consecuencia, la relación entre la deuda y la garantía hipotecaria puede deteriorarse.
Algunas escrituras contemplaban además mecanismos relacionados con esta situación, como exigencias de garantías adicionales bajo determinadas circunstancias. Estas cláusulas deben revisarse específicamente porque añaden consecuencias jurídicas al propio riesgo económico de la hipoteca multidivisa.
¿Qué ocurre si la cláusula multidivisa se declara nula?
Cuando judicialmente se aprecia la nulidad de las cláusulas multidivisa, la consecuencia puede consistir en eliminar del contrato el mecanismo vinculado a moneda extranjera y recalcular el préstamo conforme a los criterios establecidos en la resolución.
La liquidación no debería anticiparse sin examinar el contrato. Es necesario conocer las disposiciones realizadas, cuotas abonadas, tipos de cambio aplicados, cambios de divisa efectuados durante la vida del préstamo y demás movimientos relevantes.
Por ese motivo, antes de afirmar cuánto podría recuperar un prestatario conviene determinar primero si existe una base jurídica suficiente para la impugnación y, después, realizar el cálculo económico correspondiente.
Qué documentación permite estudiar la hipoteca
Para analizar una posible reclamación resultan particularmente útiles:
- la escritura completa del préstamo hipotecario;
- la oferta vinculante y demás documentación precontractual que se conserve;
- simulaciones o ejemplos entregados por el banco;
- cuadros de amortización;
- recibos de las cuotas;
- documentación relativa a cambios de divisa;
- extractos que reflejen la evolución del capital pendiente;
- correos, cartas o comunicaciones con la entidad;
- reclamaciones anteriores y sus respuestas.
Aunque parte de esta documentación no se conserve, puede estudiarse qué información adicional resulta posible solicitar y si la existente permite reconstruir suficientemente la contratación.
¿Influye que el cliente pudiera cambiar de divisa?
Muchas escrituras permitían al prestatario cambiar la moneda de referencia durante la vigencia del préstamo. La existencia de esta facultad debe analizarse, pero no elimina necesariamente la controversia sobre la información inicial.
Para valorar su relevancia puede ser necesario comprobar cuándo se ejercitó, qué conocimiento tenía entonces el prestatario, qué información recibió del banco y qué consecuencias produjo el cambio. Tampoco debe confundirse una reacción adoptada cuando el riesgo ya se había materializado con el conocimiento que existía al firmar el contrato.
Reclamación previa y posible acción judicial
Antes de iniciar un procedimiento judicial puede plantearse una reclamación a la entidad exponiendo qué cláusulas se cuestionan y por qué la información facilitada no permitió comprender suficientemente los riesgos económicos asumidos.
La respuesta del banco debe revisarse con la documentación contractual. Afirmaciones como que el consumidor podía cambiar de divisa, que conocía que las monedas fluctúan o que firmó ante notario no resuelven necesariamente por sí mismas el control de transparencia. Del mismo modo, tampoco debe presumirse que toda hipoteca de este tipo incumplió las exigencias informativas.
Si el préstamo presenta además impagos y la entidad ha iniciado una reclamación judicial, el problema puede requerir una estrategia procesal específica. En ese supuesto conviene coordinar el análisis de las cláusulas multidivisa con la defensa en materia de ejecuciones hipotecarias, atendiendo a la fase concreta del procedimiento.
Qué revisamos en IN DIEM antes de valorar una reclamación
El análisis parte de una pregunta concreta: qué podía comprender el prestatario cuando decidió contratar. Para responderla revisamos el contenido de la escritura, la documentación previa, las simulaciones, la experiencia relevante del cliente, el funcionamiento económico del préstamo y las actuaciones posteriores.
También examinamos la evolución del capital para distinguir el perjuicio derivado del propio funcionamiento de la moneda de otras condiciones contractuales. Una reclamación de hipoteca multidivisa exige combinar el estudio jurídico de la transparencia con una reconstrucción financiera suficientemente precisa del préstamo.
Llámanos.
Atención & resolución Inmediata. Equipo In Diem.
Llámanos, te atenderemos… Servicio de Urgencia IN DIEM
Abogados IN DIEM pone a disposición de sus clientes un servicio de atención
urgente operativo las 24 horas para situaciones de emergencia, ya sea en materia penal, contracción, litigios o familia.
Servicio Presencial
Nuestro Equipo de Abogados te atiende presencialmente en: Málaga, Madrid, Sevilla, Las Palmas de Gran Canaria, Huelva, Jerez, Cádiz; así como Tomares, Mairena del Alcor, Mairena del Aljarafe, Coria del Río, Dos Hermanas, Estepona y Marbella, entre otros.
Excelencia
Máxima experiencia como Fiscales, Abogados del Estado, Magistrados, Docentes Universitarios o Representantes Sindicales de alto nivel, que te aportan la tranquilidad y seguridad.
Servicio On Line
IN DIEM desarrolla su asistencia en cualquier lugar donde lo necesites. Asistencia Nacional e Internacional. Atendemos vía videoconferencia (a través de aplicaciones disponibles como Skype, Gotomeeting o Whatssap) y telefónica.
Abogados 24hs
Asistencia legal inmediata, las 24 horas del día. Nuestro equipo de abogados está disponible para asesorarte y acompañarte ante cualquier situación, brindando atención rápida, profesional y confidencial por teléfono, videollamada o de manera presencial.
Tendencias, noticias jurídicas y experiencia
Preguntas Frecuentes Legales Internacionales
Respuestas a consultas frecuentes sobre servicios legales internacionales, operaciones transfronterizas, derecho corporativo y asesoramiento jurídico global.
¿Puedo reclamar una hipoteca multidivisa por haber sido contratada en yenes?
El hecho de estar denominada en yenes no determina por sí solo la nulidad. Debe analizarse si recibió información suficiente para comprender cómo una variación del yen podía afectar tanto a las cuotas como al capital pendiente de la hipoteca.
¿También pueden reclamarse las hipotecas en francos suizos?
Sí pueden someterse a revisión. Los criterios de transparencia se centran en la información facilitada sobre el riesgo de cambio y sus consecuencias, no exclusivamente en una moneda determinada.
¿Por qué debo más euros si llevo muchos años pagando la hipoteca?
En una hipoteca multidivisa, el capital se encuentra expuesto a la cotización de la moneda extranjera. Una apreciación de esa divisa frente al euro puede incrementar el equivalente en euros de la deuda pendiente aunque se hayan venido pagando cuotas.
¿Que el banco me permitiera cambiar de moneda impide reclamar?
No necesariamente. Deben estudiarse el contrato, la información previa y las circunstancias en las que se produjo cualquier cambio de divisa. La posibilidad contractual de cambiar de moneda no demuestra por sí sola que el riesgo inicial fuera explicado de forma transparente.
¿Firmar la hipoteca ante notario significa que estaba informado del riesgo?
La intervención notarial es relevante, pero el análisis de transparencia comprende el conjunto del proceso de contratación y, especialmente, la información proporcionada antes de que el consumidor quedara vinculado por el préstamo.
¿Puedo reclamar si sabía que el valor del yen o del franco suizo podía variar?
El conocimiento genérico de que las divisas fluctúan no equivale necesariamente a comprender que una variación intensa podía aumentar considerablemente las cuotas y también el equivalente en euros del capital pendiente. Debe revisarse la información concreta recibida.
¿Qué ocurre si el banco me entregó simulaciones antes de firmar?
Las simulaciones pueden ser muy relevantes. Habrá que comprobar si se entregaron antes de contratar y si explicaban de manera comprensible escenarios suficientemente representativos del aumento de cuotas y deuda derivado del riesgo de cambio.
¿Puedo reclamar una hipoteca multidivisa que ya está cancelada?
La cancelación del préstamo no impide automáticamente estudiar las cláusulas aplicadas durante su vigencia. Deben examinarse las acciones que puedan ejercitarse, las circunstancias del contrato y sus posibles efectos económicos.
¿Se convierte siempre la hipoteca a euros si se gana una reclamación?
Las consecuencias dependen de las cláusulas afectadas y del pronunciamiento judicial. Cuando se declara la nulidad del mecanismo multidivisa puede proceder un recálculo del préstamo, pero no conviene anticipar una liquidación sin estudiar previamente el contrato y los movimientos realizados.
¿Necesito un informe pericial para reclamar una hipoteca multidivisa?
Dependerá del caso y de las cuestiones controvertidas. La documentación bancaria permite realizar una primera valoración jurídica, mientras que determinados procedimientos pueden requerir cálculos financieros detallados para determinar las consecuencias económicas del mecanismo multidivisa.
¿Su deuda hipotecaria aumentó por el cambio de divisa?
En una hipoteca multidivisa no basta con comprobar cuánto ha variado el yen o el franco suizo. En IN DIEM revisamos la escritura, la información entregada antes de contratar, las simulaciones disponibles, los cambios de moneda realizados y la evolución de cuotas y capital. Con esos datos podemos valorar si el riesgo de divisa fue explicado adecuadamente y si existen fundamentos para reclamar.
Directores jurídicos
Equipo In Diem.
¿Necesitas ayuda y una primera consulta gratuita?
Reserva una consulta inicial. En 60 minutos te damos una valoración honesta, las opciones disponibles y los próximos pasos.
Casos de Éxito,
experiencia que genera resultados.
A lo largo de nuestra trayectoria hemos acompañado a nuestros clientes en asuntos de distinta naturaleza y complejidad. Esta selección recoge algunos ejemplos representativos de nuestro trabajo y de la forma en que combinamos experiencia, conocimiento técnico y una visión práctica para responder a los retos de cada caso.
Contáctanos
¿Tienes alguna pregunta o comentario?
Completa el formulario a continuación y te responderemos lo antes posible.
Llámanos al (+34) 954 270 522 o rellena nuestro formulario, y nos pondremos en contacto contigo.